Financement du développement :Les caisses de dépôt et consignation ont leur rôle à jouer
Dans un contexte africain marqué par un déficit de ressources, elles apparaissent comme catalyseurs dans la Nouvelle architecture financière africaine initiée par la Banque africaine de développement.
Malgré son potentiel de croissance et des ressources considérables, l’Afrique continue de faire face au problème de financement. Ses projets d’infrastructure, son commerce intra-africain et son tissu de PME restent sous-financés. La Banque africaine de développement estime le déficit de financement des infrastructures à 400 milliards de dollars par an. Auquel s’ajoute un déficit du financement du commerce qui pourrait dépasser 100 milliards de dollars d’ici 2027.
Pourtant, l’épargne existe. Environ 4000 milliards de dollars disponibles sur le continent, répartis entre banques de développement, fonds souverains, banques commerciales et assureurs. Des fonds pouvant être orientés vers les économies, s’ils sont mobilisables.
Dans sa dynamique de Nouvelle architecture financière africaine de la BAD, se dégage un objectif clair : réduire la dépendance aux capitaux extérieurs, mobiliser les ressources internes et les diriger vers des secteurs productifs. C’est dans cette logique que les Caisses de Dépôt et Consignation entrent en jeu.
Une niche peu exploitée
La nouvelle architecture financière africaine repose sur un principe simple : l’Afrique doit financer son propre développement. Il s’agit ainsi de transformer l’épargne locale en capital d’investissement, de renforcer les intermédiaires financiers régionaux et de créer des circuits de financement plus courts et plus résilients.
Trois priorités structurent cette approche. Mobiliser les ressources domestiques existantes, améliorer la bancabilité des projets pour attirer ces capitaux et orienter les financements vers les secteurs à fort effet d’entraînement : commerce intra-africain, PME, chaînes de valeur agricoles et industrielles. C’est à ce niveau qu’interviennent les Caisses de Dépôt et Consignation. Par leur mandat, elles collectent de l’épargne longue, sécurisent des fonds publics et privés, et investissent dans l’intérêt général. Concrètement, elles sont des ponts entre l’épargne dispersée des populations et les grands projets structurants.
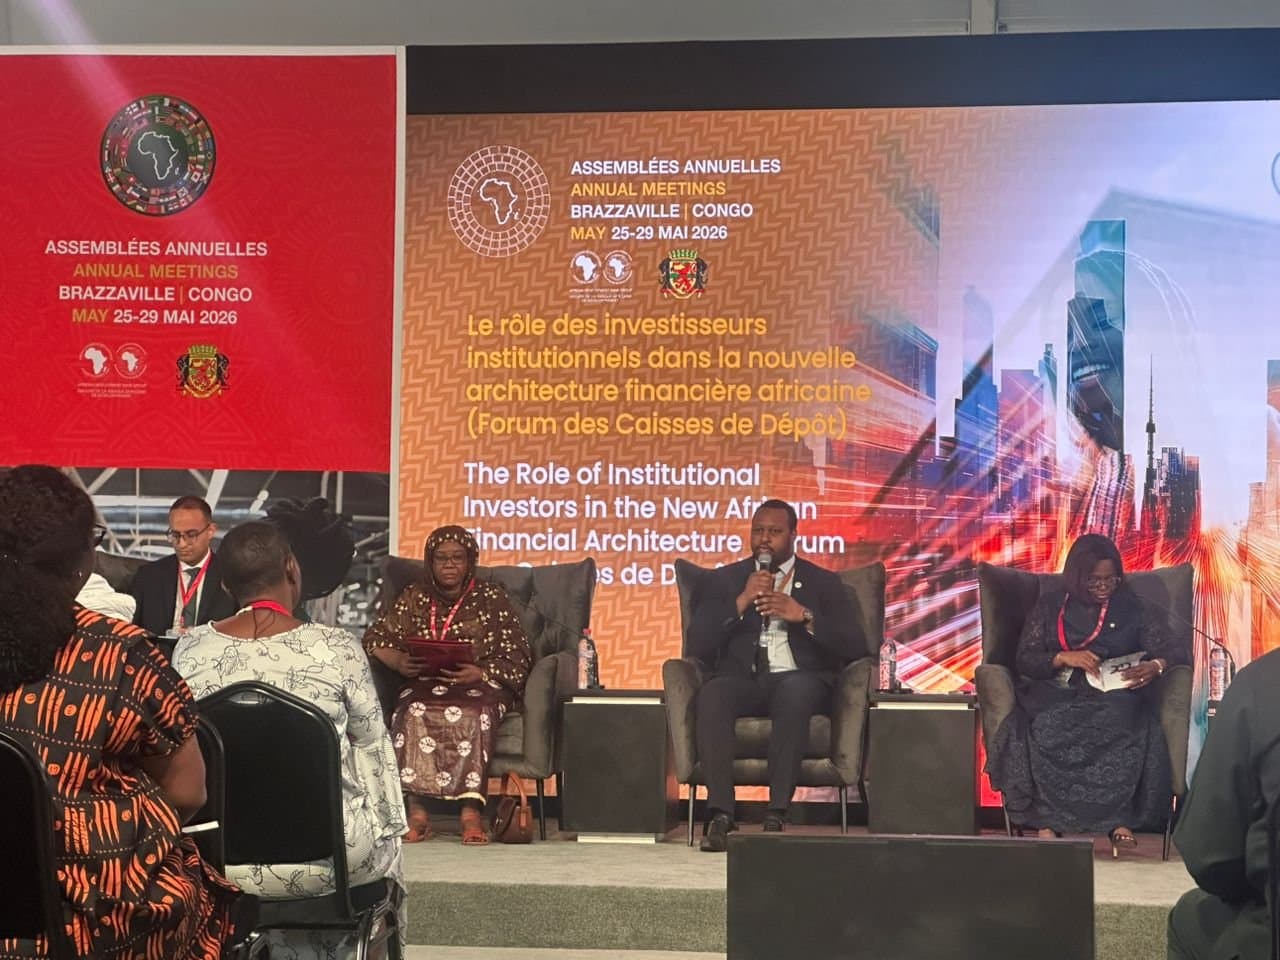
Les Assemblées Annuelles de la BAD 2026 en cours au Congo Brazzaville ont été l’occasion de montrer le rôle des Caisses de dépôt et consignation pour impulser le développement de l’Afrique. A travers le Forum des Caisses de dépôt organisé en marge des Assemblées annuelles le 27 mai dernier, le Groupe de la banque a voulu montrer le rôle spécifique des investisseurs institutionnels dans la Nouvelle architecture financière africaine. Moment d’échanges au cours duquel les Caisses des dépôts du Niger, Gabon, Tunisie et Maroc ont partagé leurs expériences.
« Depuis notre création, le texte de loi portant création de la caisse tunisienne a été fait en 2011, mais le démarrage effectif de la caisse était en 2012. Nous avons investi dans neuf projets de transformation de zones industrielles ou de création de pôles technologiques pour un montant global de 118 millions de dinars. Nous avons aussi créé une ligne d’amorçage pour le financement des projets d’infrastructures. En Tunisie, certes, le cadre régissant les partenariats public-privé existe depuis 2015, mais beaucoup de projets d’infrastructures ne passent pas à l’investissement. Soit les études préliminaires sont obsolètes ou n’existent pas, soit le coût de réalisation de ces études est très important, ce qui augmente considérablement le risque, soit la disponibilité des ressources techniques est insuffisante. La caisse des dépôts et consignations a eu l’idée de lancer une ligne d’amorçage pour le financement des études de ces projets en partenariat public-privé.
L’idée, c’est de financer les études, non pas la construction. L’objectif, c’est essentiellement de prendre le risque, d’améliorer la qualité des projets, de rendre les projets plus attirants pour les investisseurs, et pourquoi pas le rendre bancable. Cette ligne est de 20 millions de dinars et espérons qu’on aura prochainement un retour sur les retombées positives de cette ligne », a indiqué Marouen Sabkhi, responsable de la gestion financière de la CDC de la République de Tunisie.
Julie Bilo’o, envoyée spéciale à Brazzaville
Angélique Nzang Nzoghe
«Nous voulons une diaspora économique »
Le directeur général adjoint de Caisse des dépôts et Consignations Gabon parle de rôle que doivent jouer ces institutions dans le processus de développement des pays africains.
Dans la dynamique de la nouvelle architecture financière africaine, quel pourrait être l’enjeu pour les caisses de dépôt ?
Pour ce qui est de la caisse de dépôt du Gabon, je peux dire qu’elle est la première en Afrique centrale parce qu’elle existe depuis quinze ans. Elle a accompagné certaines caisses. Je prends l’exemple de la caisse de dépôt du Cameroun, et aujourd’hui nous travaillons aussi avec la future caisse de dépôt du Congo. Nous voulons vraiment jouer un rôle de catalyseur, c’est-à-dire pouvoir partager déjà notre expérience à ces nouvelles caisses qui vont naître en Afrique centrale. Je pense aussi à ces pays-là tels que la Guinée équatoriale, la Centrafrique et le Tchad, pour tout ce qui est épargne longue.
Tout à l’heure je parlais des opportunités. Nous avons par exemple aujourd’hui le projet sur la diaspora en Afrique. On parle beaucoup plus de la diaspora politique, et nous aujourd’hui nous pensons qu’on peut la transformer en une diaspora économique. Aujourd’hui la diaspora peut investir dans nos pays africains. On le voit au Maroc : une grande diaspora au Maroc qui contribue au développement de l’activité économique du Maroc.
C’est vraiment ça notre rôle : le rôle de catalyseur, le rôle d’ouverture. On s’ouvre aux autres pays qui aujourd’hui ont aussi de la matière. Et comme je disais tout à l’heure, dans chacun de nos pays aujourd’hui on a des tontines, on a beaucoup d’informels, mais il y a un manque de confiance auprès des institutions. Et notre rôle aujourd’hui, c’est : nous devons redorer la confiance.
Les banques commerciales sont là, elles jouent leur rôle. Les marchés financiers sont là, ils jouent leur rôle. Mais un pays doit avoir une souveraineté dans son épargne. Une caisse de dépôt elle est nationale, elle est souveraine, ça aide effectivement à gérer toutes les banques publiques.
Qu’en est-il de l’épargne informelle ?
Concernant l’épargne informelle, notamment les tontines, on réfléchit comment la réguler pour pouvoir être bénéfique aussi pour le développement du pays. Il y’a des mécanismes qu’on peut mettre en place pour pouvoir réguler cette épargne. Les tontines que nous faisons ont des taux d’intérêt quand tu n’as pas donné à temps. Il y a des épargnes, il y a des tontines qui sont comme des banques aujourd’hui. Donc c’est à nous maintenant, caisses de dépôt, de pouvoir réguler ce secteur qui échappe aujourd’hui à nos économies.
Propos recueillis par Julie Bilo’o à Brazzaville
Recevez notre briefing économique
Tous les jours avant 10h dans votre boîte mail