
Cameroun : comment la pauvreté freine le développement financier
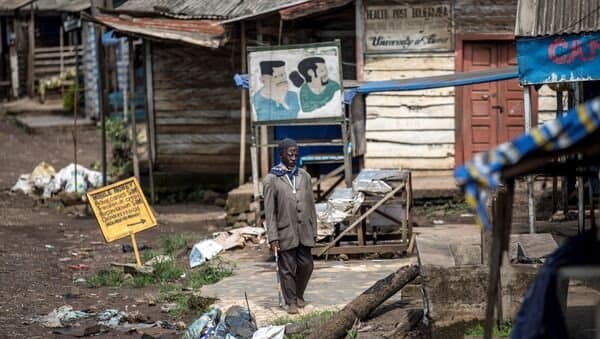
La lutte contre la pauvreté figure parmi les priorités majeures des politiques de développement. L’Objectif de développement durable (ODD) n° 1 des Nations unies vise à éliminer la pauvreté sous toutes ses formes et partout dans le monde, tandis que l’éradication de l’extrême pauvreté à l’horizon 2030 constitue l’une des ambitions centrales de l’Agenda 2030. Au Cameroun, cependant, les perspectives demeurent préoccupantes. Selon les projections évoquées par la Banque mondiale, plus de 9 millions de personnes pourraient vivre sous le seuil de pauvreté d’ici à 2028.
La Banque mondiale a longtemps défini l’extrême pauvreté sur la base d’un revenu inférieur à 2,15 dollars par personne et par jour. Ses seuils internationaux de pauvreté ont depuis été révisés à 3 dollars pour les pays à faible revenu, à 4,20 dollars pour les pays à revenu intermédiaire de la tranche inférieure et à 8,40 dollars pour ceux de la tranche supérieure.
Au Cameroun, une personne sur quatre vit néanmoins avec moins de 1 700 FCFA par jour. Dans le même temps, le nombre de personnes vivant sous le seuil international de pauvreté serait passé de 6,2 millions en 2021 à plus de 6,9 millions en 2024. Ces chiffres soulignent la persistance des difficultés socioéconomiques et posent la question des interactions entre pauvreté et développement financier. Si l’approfondissement du système financier est généralement considéré comme un levier de réduction de la pauvreté, il importe également d’examiner comment la pauvreté elle-même peut freiner l’accès aux services financiers et limiter le développement du secteur.
Une pauvreté persistante malgré les progrès enregistrés
Le Cameroun a enregistré une amélioration de certains indicateurs de pauvreté au cours de la décennie écoulée. D’après les données de la Banque mondiale, la proportion de la population vivant sous le seuil international de pauvreté est passée de 37,5 % en 2015 à 23 % en 2021. Entre 2011 et 2019, le taux de pauvreté au sein de la population en âge de travailler a également reculé. Chez les jeunes de 15 à 24 ans, il est passé de 28,1 % à 17,1 %, tandis que, chez les personnes âgées de 25 ans et plus, il a diminué de 30,5 % à 20,1 %. Toutefois, le taux de pauvreté est remonté à 23,3 % en 2024, contre 22,8 % en 2022. Cette évolution s’explique notamment par une croissance démographique soutenue et par une création d’emplois insuffisante pour absorber l’augmentation de la population active.
Au-delà de la progression ou du ralentissement de l’activité économique, le problème réside donc dans la capacité de l’économie à transformer la croissance en une amélioration durable du niveau de vie. Lorsque les emplois créés sont insuffisants, peu rémunérateurs ou précaires, les ménages disposent de marges financières limitées pour épargner, investir et accéder aux services financiers. La persistance de la pauvreté devient alors un obstacle à l’inclusion financière et à l’approfondissement du système financier.
Des populations vulnérables particulièrement exposées
La pauvreté demeure un défi majeur en Afrique centrale, où les disparités entre pays sont particulièrement prononcées. En 2023, son taux était estimé à 64,9 % dans la sous-région, contre 37,7 % à l’échelle du continent africain. Les données disponibles font état de taux de 83 % en République démocratique du Congo (RDC), de 71,3 % en République centrafricaine (RCA), de 51 % au Congo, de 39,7 % au Tchad, de 26,2 % au Cameroun, de 8,5 % en Guinée équatoriale et de 5 % au Gabon.
Ces écarts traduisent des différences de structures économiques, de conditions sociales et de capacités institutionnelles. Ils rappellent également que la pauvreté ne se répartit pas uniformément au sein des populations et que ses conséquences dépassent la seule insuffisance des revenus.
La pauvreté restreint en effet l’accès à l’éducation, à l’emploi et aux possibilités d’accumulation patrimoniale. Elle limite également la capacité à constituer une épargne, à fournir des garanties pour obtenir un crédit et à utiliser durablement les services financiers formels. Les populations les plus vulnérables risquent ainsi de rester à l’écart du système financier, même lorsque des établissements et des produits financiers sont disponibles.
Les mécanismes de transmission
La faiblesse des revenus constitue l’un des principaux canaux de transmission de la pauvreté au développement financier. Pour les ménages modestes, une part importante des ressources est consacrée aux dépenses incompressibles, notamment l’alimentation, le logement, la santé et l’éducation. Les sommes pouvant être affectées à l’épargne sont, par conséquent, réduites.
Cette situation limite la capacité des ménages à constituer une réserve financière et réduit, plus largement, le potentiel de mobilisation de l’épargne intérieure. Or, celle-ci contribue au financement de l’économie par l’intermédiaire des banques et des autres institutions financières. L’accès au crédit est également plus difficile pour les populations à faibles revenus. L’irrégularité des ressources, l’absence de garanties suffisantes et la faiblesse du patrimoine peuvent empêcher les emprunteurs potentiels de satisfaire aux conditions imposées par les établissements prêteurs. Les ménages et les petits entrepreneurs disposent alors de moins de possibilités pour financer une activité génératrice de revenus, développer une entreprise ou réaliser un investissement productif.
Pour les institutions financières, cette situation réduit la taille du marché solvable et limite l’élargissement de la clientèle. La pauvreté peut ainsi freiner simultanément la demande de services financiers, la collecte de l’épargne et l’octroi de financements à l’économie. Le capital humain constitue un autre mécanisme essentiel par lequel la pauvreté peut entraver le développement financier. En réduisant les moyens consacrés à l’éducation, à la formation et aux soins de santé, elle compromet l’acquisition des compétences nécessaires à une insertion professionnelle durable. Elle peut aussi accroître les risques d’abandon scolaire et limiter les perspectives d’emploi.
À long terme, ces contraintes pèsent sur la productivité, les revenus et la stabilité financière des individus. Or, une population disposant d’un meilleur niveau d’instruction et de compétences adaptées est généralement davantage en mesure de comprendre les produits financiers, d’évaluer les risques associés à l’endettement, de constituer une épargne et d’accéder aux services bancaires.
Les travaux d’Azariadis et Stachurski (2005), de Bowles, Durlauf et Hoff (2006), ainsi que de Haushofer et Fehr (2014), entre autres, mettent en évidence les effets défavorables de la pauvreté sur différentes dimensions du capital humain et du développement individuel. D’autres recherches, notamment celles de Cole, Paulson et Shastry (2014), d’Ibrahim et Sare (2018), et de Zaidi et al. (2019), soulignent les liens positifs entre le capital humain et le développement financier. Ces résultats permettent de comprendre pourquoi l’amélioration de l’éducation, des qualifications et de la santé ne relève pas uniquement de la politique sociale. Elle peut également contribuer à élargir la base de la clientèle financière, à renforcer l’utilisation des services formels et à améliorer la capacité des ménages à participer au financement de l’économie.
Les effets de la pauvreté sur le développement financier ne se limitent pas à des mécanismes isolés. Ils peuvent s’inscrire dans une dynamique cumulative dans laquelle les difficultés économiques et la faiblesse de l’inclusion financière se renforcent mutuellement. D’un côté, la faiblesse des revenus réduit l’épargne, limite les possibilités d’investissement et restreint l’accès au crédit. La demande de services financiers demeure alors limitée, tandis que les établissements financiers peuvent être moins incités à développer leur présence auprès des populations les plus pauvres, notamment lorsque les coûts de desserte sont élevés et les risques de crédit importants.
De l’autre, un système financier insuffisamment développé restreint les possibilités de financement des ménages et des entreprises. Les entrepreneurs disposent de moins de ressources pour investir et accroître leur production, tandis que les entreprises rencontrent davantage de difficultés à se développer et à créer des emplois.
Cette combinaison peut ralentir la diversification de l’activité économique, limiter la progression des revenus et entretenir la pauvreté. Il en résulte un cercle vicieux dans lequel la pauvreté freine l’approfondissement financier, et où l’insuffisance du financement de l’économie réduit en retour les possibilités de sortie de la pauvreté. L’intensité de ce phénomène dépend toutefois du contexte économique, de la qualité des institutions, de l’offre de services financiers et des politiques mises en œuvre pour favoriser l’inclusion financière.
Un capital humain encore insuffisant
Au Cameroun, l’indice de capital humain s’établit à 0,40. Selon l’interprétation de cet indicateur, un enfant né aujourd’hui n’atteindrait, à l’âge de 18 ans, qu’environ 40 % de son potentiel de productivité, compte tenu des résultats attendus en matière d’éducation et de santé. Le pays affiche une performance supérieure à la moyenne de la Communauté économique et monétaire de l’Afrique centrale (CEMAC) ainsi qu’à celle de ses pairs structurels, mais demeure en deçà de la moyenne des pays à revenu intermédiaire de la tranche inférieure.
Ce niveau de capital humain constitue une contrainte pour le développement financier. Des compétences insuffisantes et des conditions sanitaires défavorables peuvent réduire les perspectives d’accès à des emplois qualifiés, la régularité des revenus et la capacité à utiliser les produits financiers. Elles accentuent ainsi les effets de la pauvreté sur l’épargne, le crédit et l’inclusion financière. L’amélioration de la qualité de l’éducation, le renforcement de la formation professionnelle et un meilleur accès aux soins pourraient contribuer à desserrer ces contraintes. En favorisant l’employabilité, la productivité et la stabilité des revenus, ces investissements seraient susceptibles de soutenir à la fois la réduction de la pauvreté et le développement financier.
L’ouverture commerciale représente un autre facteur susceptible d’influencer les interactions entre pauvreté et développement financier. Au Cameroun, son taux est estimé à 33,38 %.Plusieurs travaux, notamment ceux de Rajan et Zingales (2003), de Baltagi, Demetriades et Law (2009), ainsi que d’Ashraf (2018), mettent en évidence les liens entre l’intégration commerciale et le développement des systèmes financiers. En stimulant les échanges, l’ouverture commerciale peut favoriser l’expansion de l’activité productive, accroître les besoins de financement des entreprises et renforcer la demande de services . Les opérations d’importation et d’exportation peuvent notamment susciter des besoins en matière de crédit, de paiements, de garanties et de gestion des risques. Ces besoins sont susceptibles d’encourager la diversification des produits financiers et l’approfondissement du système bancaire.
À l’inverse, une intégration commerciale limitée peut restreindre les débouchés des entreprises, réduire les besoins de financement liés aux échanges et limiter les possibilités d’expansion des activités productives. Dans un tel contexte, une pauvreté élevée peut s’accompagner d’un développement financier plus faible.
Une ouverture commerciale plus importante pourrait donc atténuer certains effets défavorables de la pauvreté en stimulant l’activité économique et la demande de financements. Cet effet reste néanmoins conditionnel : l’ouverture ne garantit pas, à elle seule, une réduction de la pauvreté ni une amélioration de l’inclusion financière. Ses retombées dépendent notamment de la compétitivité des entreprises locales, de la capacité de production, de la structure des échanges et de la diffusion des gains économiques au sein de la population.
Un déficit commercial qui souligne les fragilités des échanges
Les données de l’Institut national de la statistique (INS), publiées en avril 2026, font état d’une aggravation du déficit commercial du Cameroun en 2025. Celui-ci s’est établi à 2 145,2 milliards de FCFA, contre 1 747,3 milliards en 2024, soit une détérioration de 398 milliards de FCFA, correspondant à une hausse de 22,8 % du déficit. Cette évolution résulte de la combinaison d’une baisse de 168,1 milliards de FCFA des recettes d’exportation, soit 5,2 %, et d’une augmentation de 229,8 milliards de FCFA des importations, en progression de 4,6 %.
Ces faits mettent en évidence les difficultés auxquelles l’économie camerounaise est confrontée pour renforcer ses recettes d’exportation et améliorer sa position commerciale. Ils invitent à nuancer les effets attendus de l’ouverture commerciale : si les échanges peuvent stimuler les besoins de financement et soutenir le développement financier, leurs retombées positives dépendent aussi de la capacité du pays à accroître sa production, à diversifier ses exportations et à mieux intégrer les entreprises locales aux chaînes de valeur.
La lutte contre la pauvreté, un levier du développement financier
Au Cameroun, la pauvreté constitue un frein au développement financier à travers plusieurs mécanismes interdépendants. En réduisant les revenus disponibles, elle limite l’épargne et la capacité d’emprunt des ménages. En fragilisant le capital humain, elle restreint l’accès aux emplois qualifiés, la stabilité des revenus et l’utilisation des services financiers. Ces contraintes peuvent, à leur tour, ralentir le financement des entreprises, l’investissement productif et la création d’emplois, entretenant ainsi la pauvreté. Le capital humain apparaît comme un facteur central de cette relation, tandis que l’ouverture commerciale est susceptible d’en modifier l’intensité en stimulant l’activité productive et la demande de financement. Toutefois, ses effets dépendent des capacités productives du pays et de la manière dont les bénéfices des échanges sont distribués.
Dès lors, l’approfondissement du système financier ne saurait être dissocié des politiques de réduction de la pauvreté. L’amélioration de l’accès à l’éducation et aux soins, la création d’emplois décents, le renforcement des revenus des ménages, l’élargissement de l’accès au crédit et la diversification de l’économie constituent autant de leviers complémentaires. L’enjeu est de mettre en place un cercle vertueux dans lequel la réduction de la pauvreté favorise l’inclusion financière et où un système financier plus accessible soutient, en retour, l’investissement, l’emploi et l’amélioration durable des conditions de vie.
Michelle Josée Ekila, Economiste
Recevez notre briefing économique
Tous les jours avant 10h dans votre boîte mail