Pierre Okala Mbene : « Nous voulons faire des créances un levier de croissance pour les entreprises africaines »
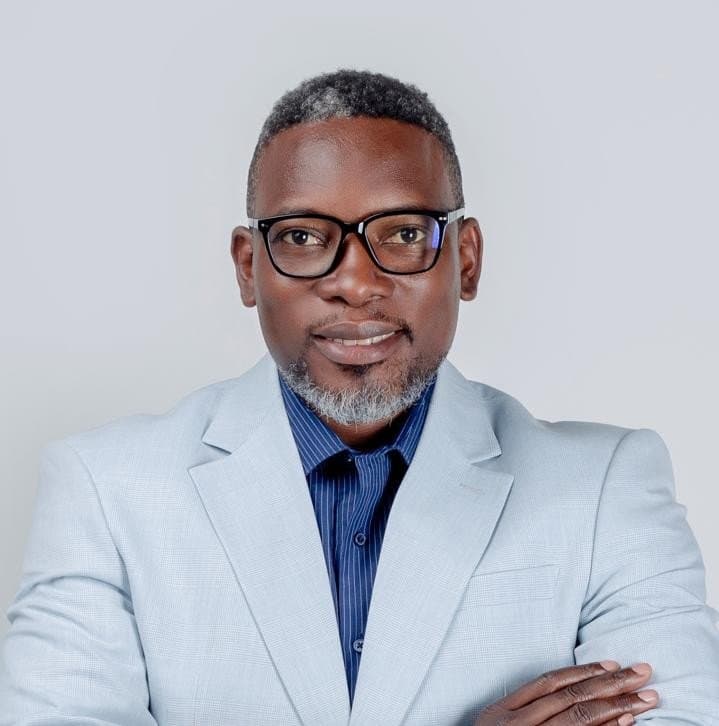
À l’occasion de son 10e anniversaire, LUSIS & CO lance une activité de rachat de créances pour permettre aux entreprises de mobiliser plus rapidement leur trésorerie. Fondée à Douala en 2016, la société intervient dans la gestion du poste client, le recouvrement, l’assurance-crédit et l’affacturage. Son fondateur et directeur général, Pierre Okala Mbene, revient sur l’évolution du marché, les contraintes de financement des PME en Afrique centrale et les ambitions du groupe, qui organise un séminaire professionnel à Douala du 25 au 27 novembre 2026.
Vous avez créé LUSIS & CO il y a dix ans. Dans quel contexte l’aventure a-t-elle commencé ?
LUSIS & CO est née à Douala, le 4 janvier 2016, à partir d’un constat très concret : de nombreuses entreprises, notamment les PME, parvenaient à vendre, livrer et facturer, mais rencontraient ensuite des difficultés pour transformer leurs créances en trésorerie disponible. Les retards de paiement et les impayés pouvaient ainsi fragiliser des entreprises pourtant économiquement viables.
Nous avons donc commencé avec trois activités : la gestion des créances, le recouvrement et l’information commerciale. Dix ans plus tard, LUSIS & CO est devenue une société anonyme non bancaire qui intervient sur l’ensemble de la chaîne du poste client : recouvrement, conseil et assistance technique, assurance-crédit, courtage, formation professionnelle, affacturage et désormais rachat de créances.
Pourquoi avoir fait le pari d’un acteur local dans un secteur où interviennent déjà de grands groupes internationaux ?
Je dirais que notre principal atout a été la proximité. La gestion d’une créance ne repose pas uniquement sur des procédures ou sur un contrat. Elle suppose également de comprendre l’entreprise, son environnement, son secteur d’activité, ses clients et, plus largement, les réalités économiques locales.
Au fil des années, nous avons développé une connaissance fine du tissu économique camerounais et construit des relations de confiance avec nos clients, aussi bien des PME que des grandes entreprises. Nous avons également fait le choix de construire notre développement progressivement, sans recourir à la croissance externe.
Si vous deviez résumer ces dix premières années en une phrase, laquelle choisiriez-vous ?
Dix ans à faire évoluer le regard porté sur la créance : d’une contrainte de gestion vers un véritable levier de trésorerie et de croissance.
Beaucoup de dirigeants de PME distinguent encore difficilement le recouvrement, l’assurance-crédit et l’affacturage. Comment les différencier simplement ?
Ce sont trois solutions complémentaires qui répondent à des problématiques différentes du cycle de vie d’une créance. L’assurance-crédit intervient principalement dans la prévention et la couverture du risque. L’affacturage intervient dans la transformation des créances commerciales en liquidités. Le recouvrement intervient lorsqu’une créance est arrivée à échéance et doit être récupérée, à l’amiable ou, lorsque cela est nécessaire, par voie judiciaire.
On pourrait donc résumer simplement : prévenir le risque, financer la créance et recouvrer les sommes dues. C’est cette vision globale du poste client que nous cherchons à développer chez LUSIS & CO.
Quel est aujourd’hui le principal problème que pose les créances impayées aux PME camerounaises ?
Le premier problème est celui du décalage de trésorerie. Une entreprise peut avoir réalisé une vente, livré son client et enregistré une créance, tout en restant dans l’attente du règlement pendant plusieurs semaines ou plusieurs mois.
Entre-temps, elle doit continuer à payer ses fournisseurs, ses salariés, ses impôts et ses autres charges d’exploitation. C’est ainsi qu’une entreprise peut être rentable sur le plan économique tout en rencontrant des tensions importantes de trésorerie.
Cette problématique dépasse d’ailleurs largement le Cameroun. Le déficit de financement des PME africaines est estimé à plus de 330 milliards de dollars selon les données citées dans notre document de référence.
Pourquoi l’affacturage demeure-t-il encore relativement peu développé en Afrique centrale ?
Il y a, à mon sens, plusieurs facteurs : la connaissance encore insuffisante du produit, la structuration progressive du marché et la nécessité de disposer d’informations fiables sur les débiteurs.
L’affacturage nécessite des compétences spécifiques, des processus adaptés, des systèmes d’information performants et une bonne coordination entre entreprises, banques, assureurs et sociétés d’affacturage.
C’est précisément pourquoi nous avons souhaité placer la pédagogie au cœur de notre démarche : avant de proposer une solution, il faut permettre aux entreprises de bien comprendre les mécanismes et les avantages de ces instruments.
LUSIS & CO lance officiellement son activité de rachat de créances. Qu’est-ce que cela va apporter concrètement aux entreprises ?
L’objectif est avant tout de permettre aux entreprises de mieux gérer leur trésorerie. Lorsqu’une entreprise dispose de créances commerciales éligibles, le rachat de ces créances peut lui permettre d’obtenir plus rapidement de la liquidité, au lieu d’attendre l’échéance normale de paiement.
Cette trésorerie peut ensuite être réinvestie dans l’activité : financer de nouvelles commandes, régler les fournisseurs, soutenir le cycle d’exploitation ou saisir de nouvelles opportunités commerciales.
Pour nous, cette nouvelle activité constitue une évolution naturelle de l’expertise que nous avons développée depuis dix ans dans la gestion et le recouvrement des créances.
Comment cette activité s’inscrit-elle dans vos standards internationaux, notamment par votre appartenance à la Factors Chain International (FCI) ?
LUSIS & CO est membre de la FCI depuis 2018. Cette appartenance nous permet d’évoluer dans un environnement professionnel international et de nous inscrire aux standards et aux meilleures pratiques du secteur de l’affacturage.
C’est particulièrement important dans le développement de l’affacturage international. Pour une entreprise africaine qui travaille avec des partenaires étrangers, la capacité à sécuriser et à financer des créances commerciales internationales constitue un véritable enjeu de compétitivité.
Vous disposez également d’un dispositif de financement sécurisé par une garantie institutionnelle. Que pouvez-vous en dire ?
Notre nouvelle activité est adossée à une ligne de financement bancaire bénéficiant de la garantie d’une institution financière panafricaine de premier plan. Le dispositif a été approuvé et les éléments détaillés seront communiqués dans le cadre de la formalisation et de la signature officielle du dispositif.
Au-delà du mécanisme financier lui-même, nous y voyons surtout un signal positif quant à la confiance accordée à notre modèle et au potentiel du marché.
Quel est, selon vous, le potentiel de l’affacturage en Afrique centrale?
Le marché de l’affacturage en Afrique centrale est encore relativement jeune. C’est précisément ce qui lui donne une marge de progression importante. Pour que ce potentiel puisse se concrétiser en zone CEMAC, trois conditions me paraissent essentielles: renforcer la connaissance des produits auprès des entreprises, continuer à structurer le marché et favoriser une collaboration plus étroite entre les banques, les institutions financières, les assureurs et les acteurs spécialisés.
Il faut également développer les compétences et les infrastructures nécessaires à un marché moderne de la gestion des créances.
LUSIS & CO s’est également développée au Sénégal et en Côte d’Ivoire. Pourquoi ces marchés ?
Nous avons créé LUSIS & CO Sénégal en mai 2025, puis LUSIS & CO Côte d’Ivoire en novembre 2025. Ces deux marchés présentent plusieurs caractéristiques intéressantes : un tissu important de PME, des économies dynamiques et un intérêt croissant pour les solutions de financement liées au poste client.
Notre approche consiste à conserver les fondamentaux qui ont fait notre expérience — proximité, expertise, rigueur et standards internationaux — tout en adaptant notre offre aux réalités de chaque marché.
La proximité est une valeur que l’on peut développer à l’international, mais qu’il faut toujours construire localement.
Où voyez-vous LUSIS & CO dans les dix prochaines années?
Notre ambition est de faire de LUSIS & CO un acteur de référence de la gestion des créances et de l’affacturage en Afrique francophone. Nous souhaitons être capables d’accompagner une entreprise à différentes étapes : de la prévention du risque client jusqu’au recouvrement, en passant par la sécurisation et le financement de ses créances.
Les dix premières années nous ont permis de construire une expertise et une relation de confiance avec notre environnement. Les dix prochaines devront nous permettre de transformer cette expérience en un impact plus large, à l’échelle de la sous-région.
Vous organisez un séminaire de trois jours à Douala pour célébrer ces dix années. Quel est son objectif ?
Le séminaire aura lieu du 25 au 27 novembre 2026 à Douala. Il s’adresse aux dirigeants de PME et PMI, aux directeurs administratifs et financiers, aux responsables du crédit, de la trésorerie et du recouvrement, aux importateurs et exportateurs, ainsi qu’aux banques, assureurs et institutions financières.
Nous avons souhaité réunir pendant trois jours des experts nationaux et internationaux autour de sujets très concrets : la gestion du poste client, le recouvrement, l’assurance-crédit, l’affacturage et les solutions permettant de mieux transformer les créances en ressources financières.
Je présenterai également à cette occasion mon ouvrage consacré à la gestion, au recouvrement et au rachat des créances en Afrique centrale, élaboré à partir de dix années d’expérience de terrain. Ce sera enfin un moment de reconnaissance envers tous ceux qui ont contribué à cette aventure : nos clients, nos partenaires et nos équipes.
Quel message adresseriez-vous aux dirigeants de PME qui ne considèrent pas encore la gestion du poste client comme une priorité ?
Je leur dirais simplement de considérer leurs créances comme un véritable actif de l’entreprise. Une vente ne produit pleinement ses effets économiques que lorsque la créance correspondante est effectivement encaissée. La gestion du poste client est donc directement liée à la trésorerie, à la capacité de croissance et, dans certains cas, à la pérennité de l’entreprise.
Aujourd’hui, il existe des solutions adaptées aux différentes situations : assurance-crédit, recouvrement, affacturage, rachat de créances ou accompagnement dans la gestion du risque client.
Comment imaginez-vous l’affacturage en Afrique centrale dans dix ans ?
Je pense que l’affacturage peut progressivement devenir un outil de gestion beaucoup plus courant pour les entreprises de la zone CEMAC.
Cela suppose de développer la culture financière des entreprises, de renforcer les compétences, de structurer davantage le marché et de poursuivre le dialogue entre les entreprises, les banques, les assureurs et les institutions financières.
À travers le séminaire des 25, 26 et 27 novembre 2026 à Douala, nous voulons contribuer à cette réflexion et créer un espace de dialogue entre les différents acteurs de l’écosystème.
Après dix années consacrées à mieux gérer les créances, notre ambition pour les prochaines années est simple : contribuer à faire de la créance non plus seulement une attente de paiement, mais un véritable levier de développement pour les entreprises africaines.
Recevez notre briefing économique
Tous les jours avant 10h dans votre boîte mail